
- Ловушка туристических полисов (ВЗР): Стандартные туристические страховки (Тинькофф, Сбер, Cherehapa) действуют строго до 90 дней непрерывного пребывания и сгорают при получении долгосрочных виз (DTV, Non-O, учебной). Для зимовки от 3 месяцев нужен локальный тайский полис.
- Главный секрет экономии: Покупайте полис только на стационар (IPD — Inpatient Only) с франшизой (Deductible) в 30 000 – 50 000 ฿. Это снижает цену годовой страховки с 40 000 ฿ до 12 000 – 16 000 ฿ в год (или ~1 200 ฿ в месяц)!
- Почему не нужно переплачивать за амбулаторку (OPD): Обычный прием терапевта с анализами крови и лекарствами в клинике стоит 800–1 500 ฿. Добавление опции OPD к страховке удорожает полис на 15 000–25 000 ฿ — оплачивать визиты к врачу из кармана в разы выгоднее.
- Лучшие компании в 2026 году: Roojai (топ по соотношению цена/качество, гибкий онлайн-конструктор, ежемесячная оплата), AXA Thailand (международный гигант с идеальным признанием в Bangkok Hospital) и LMG / Pacific Cross (лучшие программы для экспатов 50+).
- Две фатальные причины отказа: 1) Отсутствие водительских прав категории А при ДТП на байке; 2) Наличие алкоголя в крови (анализ в госпитале берут автоматически).
- 1. Почему туристическая страховка перестает работать при долгой зимовке
- 2. IPD против OPD: за что действительно стоит платить в Таиланде
- 3. Франшиза (Deductible): как сэкономить до 65% на стоимости годового полиса
- 4. Сравнение страховых компаний: Roojai, AXA Thailand, LMG, Pacific Cross
- 5. ДТП на скутере и страховка: права категории А, шлем и тест на алкоголь
- 6. Как работает безналичный расчет (Cashless): карточка и гарантийные письма
- 7. Часто задаваемые вопросы (FAQ)
Медицина в Таиланде фантастически качественная, но беспощадно дорогая для тех, кто остался без страховки. Каждый, кто провел в Королевстве хотя бы один сезон, видел эти трагические сборы средств в социальных сетях: «Попал в аварию на байке на Пхукете, лежит в коме в частном госпитале, счет за операцию и реанимацию — 1 800 000 бат, семья продает квартиру, помогите кто сколько может».
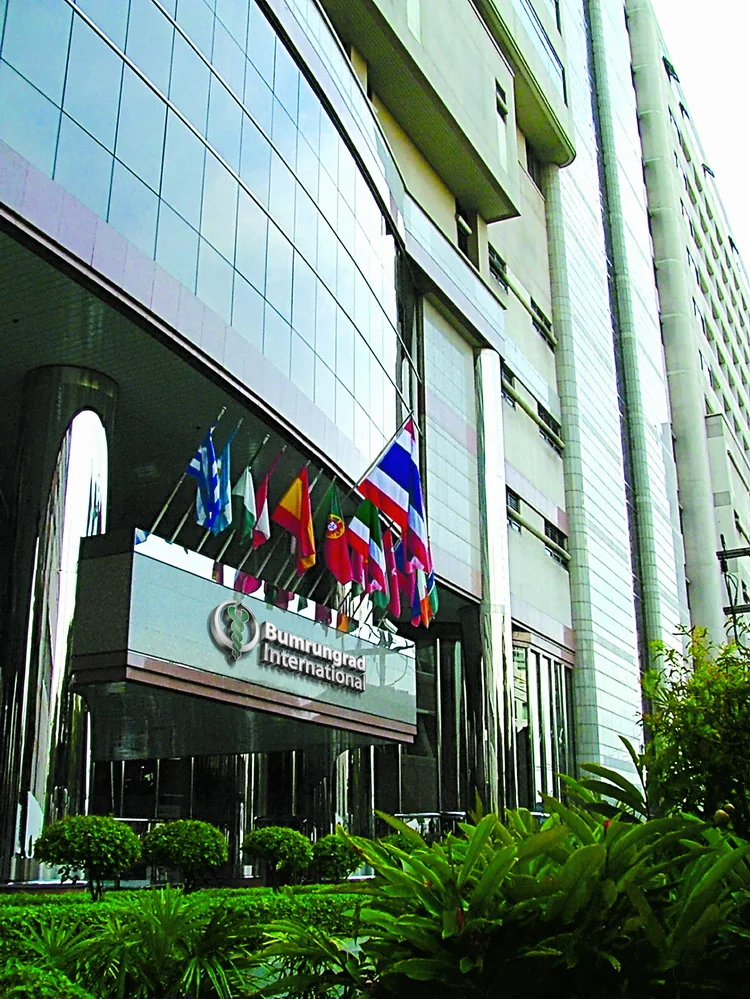
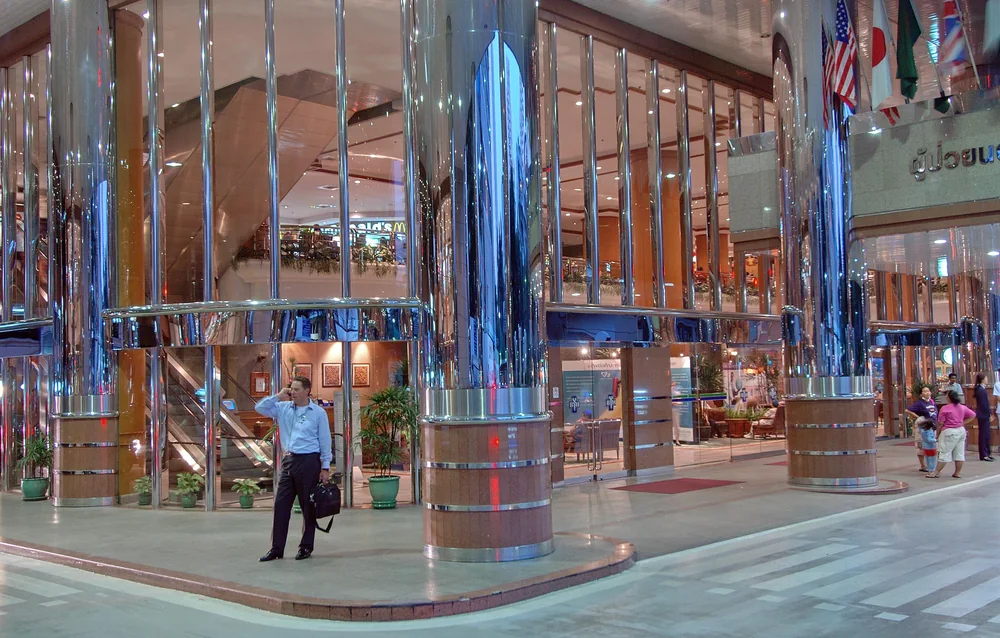
Сутки нахождения в палате интенсивной терапии (ICU) международного госпиталя уровня Bangkok Hospital или Bumrungrad обходятся в 80 000 – 150 000 бат. Даже банальная госпитализация на трое суток с тяжелой формой лихорадки Денге под капельницами легко опустошит ваш банковский счет на 60 000 – 90 000 ฿. При этом 80% зимовщиков либо надеются на русский авось, либо наивно верят, что их спасет туристический полис от банковской карты. Давайте разберем, как грамотно застраховать себя и семью по цене двух ужинов в ресторане в месяц.
1. Почему туристическая страховка перестает работать при долгой зимовке
Большинство путешественников покупают перед вылетом стандартный туристический полис ВЗР (выезжающих за рубеж) от российских страховых компаний. Для двухнедельного отпуска по путевке это идеальный вариант. Но если вы приехали на зимовку, релоцировались по визе DTV или Non-O, возникают жесткие ограничения:
- Лимит непрерывного пребывания (Max Trip Duration): В правилах 95% российских полисов мелким шрифтом прописано: «Полис действует только в течение первых 90 (или даже 30–60) дней с момента пересечения границы РФ». Если на 95-й день вы сломаете ногу, ассистанс запросит фото штампа въезда в загранпаспорте и моментально откажет в выплате!
- Статус резидента: Туристические страховки предназначены для временных поездок с целью туризма. Как только вы оформляете долгосрочную учебную, рабочую или пенсионную визу, страховая компания может признать вас резидентом другой страны и аннулировать договор.
- Сложности с оплатой и санкции: Перевод денег от российских страховых компаний в тайские госпитали по SWIFT часто зависает на недели из-за межбанковских комплаенс-проверок. Госпиталь требует оставить в залог паспорт или кредитную карту.
2. IPD против OPD: за что действительно стоит платить в Таиланде
В тайском медицинском страховании существует фундаментальное разделение на два пакета:
| Параметр | IPD (Inpatient / Стационар) | OPD (Outpatient / Амбулаторно) |
|---|---|---|
| Что покрывает | Госпитализация от 6 часов: операции, реанимация, палата, капельницы, тяжелые травмы, Денге. | Визиты к врачу без госпитализации: простуда, легкое отравление, снятие швов, рецептурные лекарства. |
| Потенциальный чек без страховки | От 50 000 до 3 000 000 ฿ (катастрофический финансовый риск). | От 600 до 2 500 ฿ за визит в обычной клинике. |
| Влияние на цену полиса | Базовая доступная цена (от 10 000 – 15 000 ฿ в год). | Удваивает стоимость страховки (+15 000 – 25 000 ฿ в год). |
| Рекомендация автора | СТРОГО ОБЯЗАТЕЛЬНО для каждого живущего в Таиланде. | НЕ ПОКУПАТЬ. Платить за приемы врача самостоятельно из кармана. |
3. Франшиза (Deductible): как сэкономить до 65% на стоимости годового полиса
Франшиза (по-английски Deductible) — это сумма расходов на лечение, которую вы обязуетесь оплатить самостоятельно при наступлении страхового случая, после чего все остальные расходы берет на себя страховая компания.
Пример реального расчета для взрослого человека 30–35 лет в компании Roojai:
- Полис IPD с нулевой франшизой (Deductible 0 ฿), покрытие до 1 000 000 ฿: стоимость — 34 000 ฿ в год.
- Тот же полис с франшизой 30 000 ฿: стоимость падает до 15 200 ฿ в год (скидка более 55%!).
- Тот же полис с франшизой 50 000 ฿: стоимость составляет всего 11 800 ฿ в год (~980 ฿ в месяц).
Оплатить 30 000 бат (около 850 $) в случае экстренной операции может практически любой работающий человек. Но если операция или реанимация обойдется в 800 000 бат, страховая покроет оставшиеся 770 000 бат в полном объеме! Вы покупаете защиту от банкротства за копейки.
4. Сравнение страховых компаний: Roojai, AXA Thailand, LMG, Pacific Cross
Четыре ведущих игрока на тайском рынке медицинского страхования экспатов:
1. Roojai Health Insurance (Выбор редакции для возраста до 45 лет)
Самый передовой цифровой финтех-страховщик Таиланда. Полис оформляется онлайн за 10 минут без визита в офис.
- Плюсы: Идеальный сайт и приложение на английском. Возможность помесячной оплаты картой или через PromptPay. Вы сами выбираете лимит покрытия (от 400 000 до 3 000 000 ฿) и размер франшизы. Более 400 госпиталей-партнеров по всей стране.
- Ориентир цены: От 900 до 1 600 ฿ в месяц.
2. AXA Insurance Thailand (Серия SmartCare Essential / Executive)
Французский страховой гигант с многолетней историей в Таиланде.
- Плюсы: Максимальный авторитет во всех премиальных госпиталях (Bangkok Hospital, Samitivej, Bumrungrad). Гарантийные письма согласовываются за 15 минут. Идеально для семей с детьми и тех, кто ценит абсолютную надежность.
- Ориентир цены: От 24 000 до 45 000 ฿ в год.
3. Pacific Cross Health Insurance
Специализированная медицинская страховая компания, ориентированная исключительно на экспатов в Азии.
- Плюсы: Принимает на страхование людей в возрасте до 75–80 лет (в то время как другие компании закрывают прием после 60–65 лет). Лояльные условия андеррайтинга.
- Ориентир цены: От 35 000 до 85 000 ฿ в год (в зависимости от возраста).
5. ДТП на скутере и страховка: права категории А, шлем и тест на алкоголь
Около 70% всех обращений по страховке в Таиланде связаны с падениями со скутеров. Здесь кроются главные подводные камни страховых договоров:
- Права категории А: По закону Таиланда любой скутер (даже Honda Click 125cc) является полноценным мотоциклом. Вы обязаны иметь национальные права с открытой категорией А плюс Международное водительское удостоверение (МВУ) или тайские права DLT. Если у вас только категория B (автомобиль) — для страховой вы управляли транспортом нелегально, и в компенсации будет отказано!
- Нулевой алкоголь: При поступлении в приемный покой госпиталя после аварии медсестра в обязательном порядке берет экспресс-анализ крови на алкоголь. Если уровень превышает допустимую норму (0.5 промилле, а для водителей без тайских прав — 0.2 промилле), страховая компания не заплатит ни одного бата.
- Защитный шлем: Травмы головы при езде без застегнутого шлема признаются грубой неосторожностью и часто исключаются из покрытия.
6. Как работает безналичный расчет (Cashless): карточка и гарантийные письма
В отличие от мелких туристических страховок, где туриста заставляют платить на месте своими деньгами и собирать чеки, локальные тайские страховщики работают по системе Cashless Service (Прямое урегулирование):
- Вы приезжаете в приемный покой госпиталя и предъявляете пластиковую или электронную карточку застрахованного (Insurance Card) в приложении телефона вместе с загранпаспортом.
- Координатор страхового отдела госпиталя (Insurance Counter) связывается с компанией и получает первичное подтверждение покрытия (Initial Guarantee Letter).
- Госпиталь проводит все необходимые обследования, операцию, предоставляет палату и питание.
- В день выписки страховая компания направляет финальное гарантийное письмо (Final Guarantee Letter). Если у вас выбрана франшиза (например, 30 000 ฿), вы оплачиваете на кассе только сумму франшизы, а оставшиеся 200 000 ฿ страховая переводит клинике напрямую по безналичному расчету.
7. Часто задаваемые вопросы (FAQ)
Вопрос: Покрывает ли страховка хронические заболевания, которые были до покупки полиса?
Ответ: Стандартное правило всех страховых компаний мира (Pre-existing Conditions): заболевания, диагностированные до момента оформления полиса (гипертония, диабет, старые травмы суставов), не покрываются. Однако некоторые компании (например, Pacific Cross) могут включить их в покрытие после 1–2 лет непрерывного продления полиса (период ожидания).
Вопрос: Есть ли у тайских страховок период ожидания (Waiting Period)?
Ответ: Да! Травмы в результате несчастных случаев (ДТП, падения, переломы) покрываются с первой же секунды вступления полиса в силу. Но для обычных заболеваний (аппендицит, лихорадка Денге, инфекции) действует стандартный период ожидания в 30 дней, а для сложных операций — от 90 до 120 дней.
Вопрос: Принимают ли тайские страховки оплату российскими картами?
Ответ: Нет, оплата на сайтах Roojai или AXA принимается международными картами Visa/Mastercard (включая карты Казахстана или Европы), тайскими банковскими картами или мгновенным сканированием QR-кода PromptPay через любое мобильное приложение тайского банка.
Вопрос: Можно ли застраховать ребенка отдельно от родителей?
Ответ: В большинстве тайских компаний ребенка до 15 лет можно застраховать только вместе хотя бы с одним из родителей (семейный полис). Однако в специализированных брокерских программах возможны индивидуальные детские контракты с небольшой наценкой.
1 комментарий к “Страховка для долгой жизни и зимовки в Таиланде 2026/2027: сравнение Roojai, AXA Thailand и LMG — франшиза, покрытие стационара (IPD) и экономия”
Обсуждение закрыто.